经济信息联播
据高盛亚洲销售台报告,对冲基金因宏观不确定性已重新增配科技板块,Mag 7的净敞口占高盛主经纪商账户美股总敞口约22%,为2022年初以来最高。 市场的取向已然清晰:投资者仍然押注AI,但倾向于通过资产负债表健全、有能力自主消化大规模资本开支的大型科技公司来实现敞口,而非通过高负债、低收入、以"规划管线"为主要卖点的项目型公司。#M7
据高盛亚洲销售台报告,对冲基金因宏观不确定性已重新增配科技板块,Mag 7的净敞口占高盛主经纪商账户美股总敞口约22%,为2022年初以来最高。 市场的取向已然清晰:投资者仍然押注AI,但倾向于通过资产负债表健全、有能力自主消化大规模资本开支的大型科技公司来实现敞口,而非通过高负债、低收入、以"规划管线"为主要卖点的项目型公司。#M7
标普500指数今年累计上涨9.3%,但从美元规模来看,空头仓位最集中的标的包括"科技七巨头"及美光科技和博通等芯片股。 数据还显示,在按流通股比例计算的高度做空标的中,SpaceX尤为突出——在上周五股价大跌之前,针对该公司的空头押注规模达250亿美元,占其流通股的近29%,今年以来空头的账面利润已累计约48亿美元,涨幅近28%。#SP500 #M7 #SPCX
上周对冲基金对美国信息技术板块的净卖出为所有板块中最为突出; "科技七巨头" #M7 上周延续减持趋势,已连续五周录得净卖出。 材料板块上周亦跻身净卖出规模最大的板块之列,创逾三个月来最大单周净卖出,偏离一年均值达-1.9个标准差,空头和多头卖出比例为1.5比1。 其中,金属与矿业为材料板块内净卖出最多的子板块
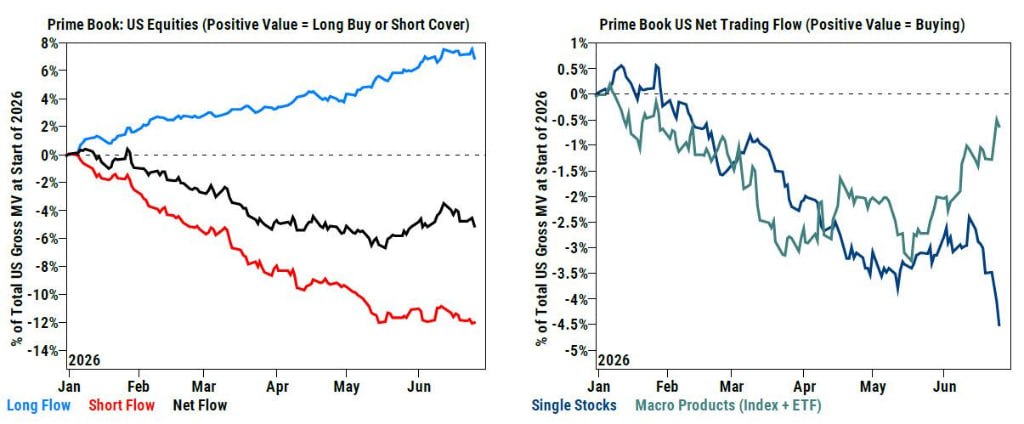
高盛数据显示,#M7 的 拥挤交易平仓的迹象持续强化,资金加速流出高权重科技股,板块间的联动性明显下降。 技术面分化同步加剧:苹果正逼近270美元的关键支撑位;亚马逊已跌破200日均线,并延续弱势,220美元将成为下一道防线;微软动能继续回落,RSI已降至28附近,进入超卖区间。 相较之下,Alphabet仍稳守200日均线之上,表现出相对韧性。其余成分股则多处于趋势走弱或震荡整理阶段,整体强弱结构分化显著。
美国银行策略师Jill Carey Hall的数据显示,客户上周合计净卖出美国股票144亿美元(扣除ETF净流入后),单股外流规模高达142亿美元,创历史新高。 机构投资者主导了本轮抛售,录得自2025年3月中旬以来最大规模外流;对冲基金和私人客户也连续减仓,其中私人客户抛售力度为2024年11月以来最强。 尽管个股遭大规模净卖出,股票ETF却延续了连续11周净流入的势头,上周小幅录得3亿美元资金流入,显示部分投资者仍选择通过被动工具保持市场敞口。 抛售压力集中于大盘股,尤其是科技板块。#美股 #纳指 #M7
SpaceX、OpenAI与Anthropic三家科技巨头扎堆上市,叠加纳斯达克新出台的"快速入指"机制,正在酝酿一场前所未有的被动资金大腾挪。 市场最关注的冲击首先指向现有成分股。SpaceX目标估值为1.75万亿美元,摩根大通测算,若其最终有50%的股份实现流通、估值达到2万亿美元,被动基金将不得不抛售约950亿美元的华尔街现有八大科技股(英伟达、苹果、微软、亚马逊、谷歌、博通、Meta、特斯拉)持仓以补仓腾位,波及范围与“Mag7”高度重叠。 #纳指 #M7
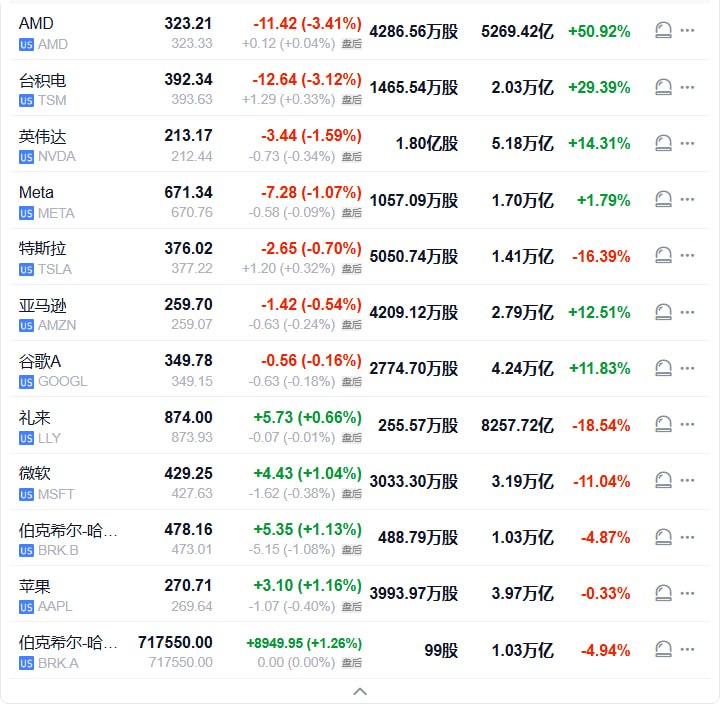
#M7 等科技股中,AMD、台积电、英伟达,跌最多。
特朗普称,伊朗新政权总统比前任理性,已向美国请求停火,美方“要等到霍尔木兹海峡重新开放、畅通无阻时才会考虑”,在那之前“会把伊朗炸成废墟”。 美国空军正派遣18架A-10攻击机前往中东,美军调整部署旨在强化近距打击与“低强度战争”的能力。 —— 佩泽希齐扬称,伊朗已有和将有行动是基于合法自卫权的回应,美军在伊周边集结形成实质性军事威胁,攻击伊基础设施构成战争罪。 伊军方警告打击美相关情报公司,重申打击18家美企警告。#M7 —— 阿联酋如今积极游说安理会授权武力开通海峡,并寻求组建国际联合作战力量。
Jeff Currie:#美股 是一个全球市场。所有那些"七巨头" #M7 公司的收益都来自欧洲和亚洲,来自全世界。 所以,当这场能源危机开始冲击像欧洲这样的地方时,它会影响那些位于美国境内的公司的收益,因为美国股市不是美国的国内市场,它是全球性的。 所以它会感受到影响。我认为美国人首先会感受到的是财富方面的影响,然后才会感受到收入现金流层面的影响。 不幸的是,欧洲人很可能很快在两方面都感受到。

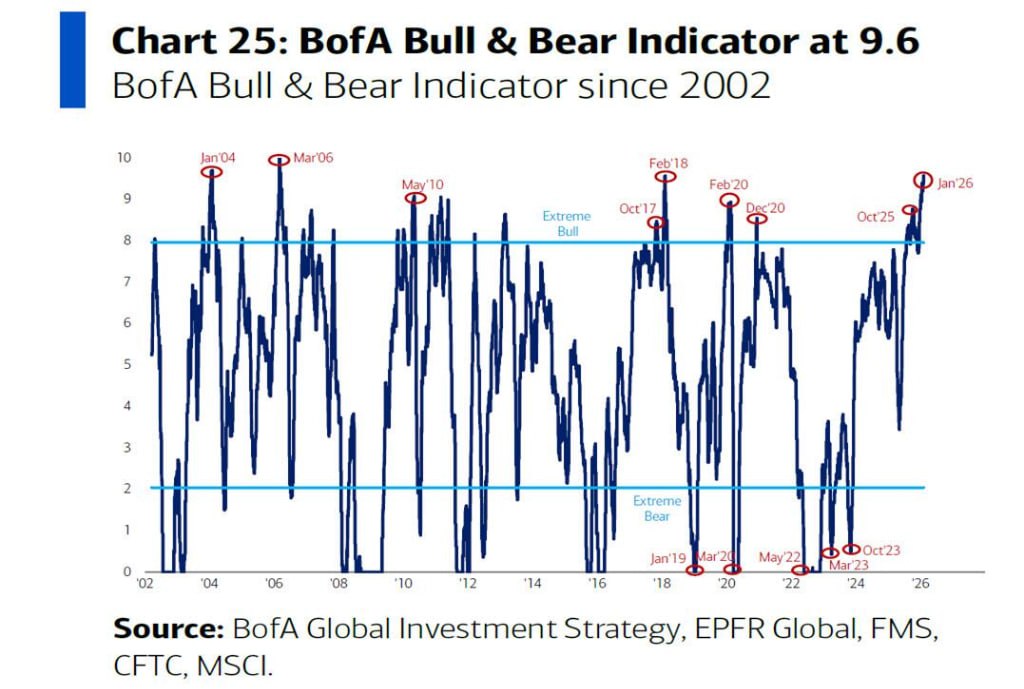
一个月前,美银首席投资策略师Michael Hartnett重新设计的这一指标发出了明确的“卖出”信号。而截至目前,该指标已进一步攀升至9.6——一个自2006年3月以来从未见过的极端读数。 Hartnett分析称,这是“仓位峰值、流动性峰值、不平等峰值”三重叠加的产物。 对于2026年的资产配置,Hartnett的结论简单而残酷:“做多主街,做空华尔街”( long Main St, short Wall St)。 换言之,资金应当从拥挤的科技巨头和加密货币中撤离,转向受益于实体经济复苏的小盘股和国际市场。 科技巨头 #M7 正在从“轻资产”极速转向“重资产”模式。它们不再拥有最好的资产负债表,也不再具备无限的股票回购能力。 事实已经开始验证这一逻辑:自新政府就职以来,以NVDA、META、比特币为代表的“亿万富豪兄弟概念股”(Bro Billionaire plays)仅上涨6%,而同
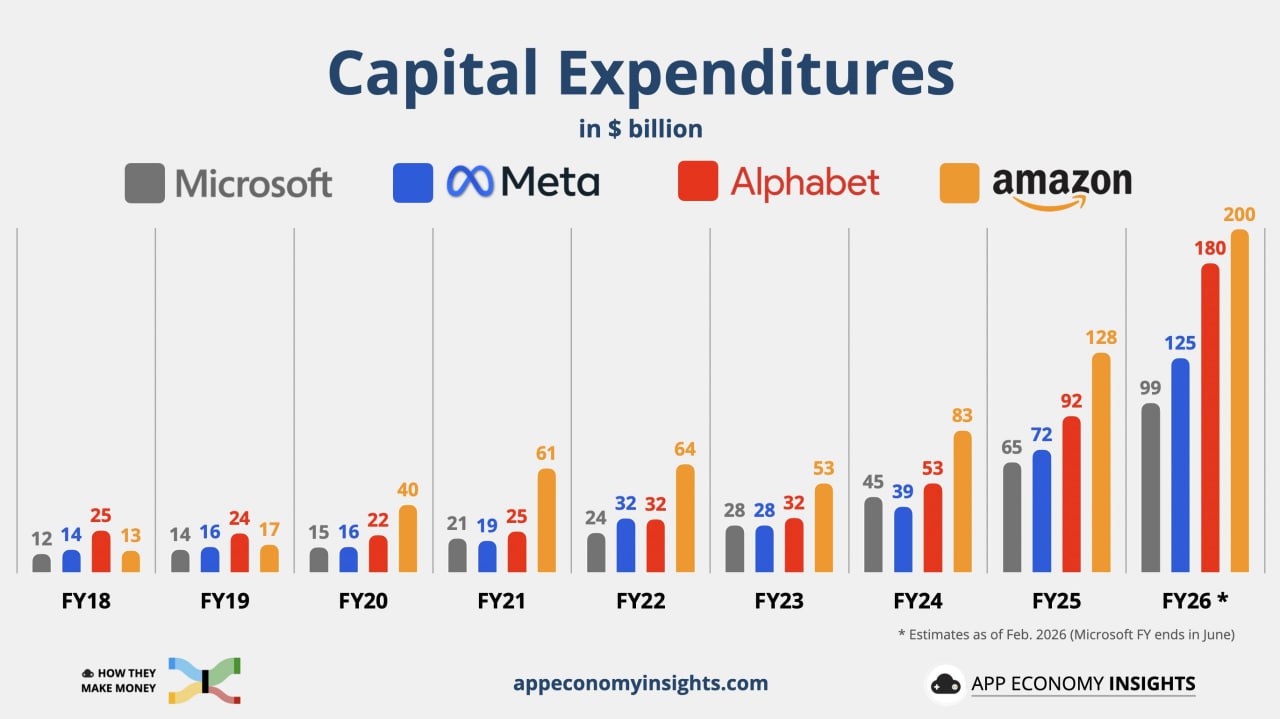
2026年,亚马逊的资本支出指引约为2000亿美元(同比增长52%)。但问题的核心在于,亚马逊赚回来的现金已经盖不住支出了——据标普全球市场分析师预测,亚马逊2026年的运营现金流(OCF)约为1780亿美元。 Meta的情况同样不容乐观。其2026年资本支出预计增长75%至1150亿-1350亿美元。虽然不像亚马逊那样直接“入不敷出”,但这笔巨额开支将几乎“抹平”Meta的自由现金流,使其曾经的游刃有余财务状况变得捉襟见肘。 过去几年,科技巨头通过大规模股票回购有力或分红支撑了股价。但在2026年,这一引擎恐将熄火。 对于投资者而言,2026年将是紧盯资产负债表的一年。 #美股 #M7 #回购 #分红
#亚马逊 Q4营收同比增14%,云业务AWS收入超预期大增24%、创逾三年最高增速, 自由现金流一年缩水逾70%,全年物业和设备支出激增近59%; 芯片Trainium与Graviton的年化收入超百亿美元; 2026年资本支出料年增50%,较分析师预期高近40%、较谷歌的指引中值高11%,反映布局AI、芯片、机器人和低轨卫星。#M7
美银Michael Hartnett : 虽然“牛熊指标”处于极度看涨区域(9.2),发出了战术性卖出信号,但战略上投资者不应撤退,而应进行轮动。核心逻辑是“做多底特律,做空达沃斯”,即从拥挤的大盘股和科技股转向中小盘股和实业。 2020年代上半场的赢家(美国科技股、黄金)正在让位于下半场的赢家(新兴市场、中小盘股)。这意味着要关注此前被极度低估的资产类别,尤其是受益于政府干预成本控制和再工业化的中小企业。 这一策略被称为“做多底特律(代表实体经济/中小企业),做空达沃斯(代表全球精英/大企业)”。 #美股 #M7
摩根士丹利首席美国股票策略师Mike Wilson警告称,相比于直接关税,市场目前低估了欧盟启动“反胁迫”工具并针对服务业进行反击的风险,这可能对科技巨头构成实质性阻力。市场情绪已迅速恶化,华尔街选择了“先抛售再提问”的策略。#美股 #M7
华尔街资深策略师Ed Yardeni结束15年科技股超配,建议大幅减持“Mag7”,因竞争加剧将削弱巨头利润优势,盈利增长正向金融、工业与医疗等板块转移。 #M7
报告系统性地复盘了90年代的五大关键宏观与市场特征: 大规模投资热潮: 到2000年初,科技设备和软件投资占GDP的比重从1995年初的略高于3%飙升至创纪录的4.5%。非住宅投资总额占GDP的比重从1992年的约11%升至2000年的近15%。 盈利能力见顶回落: 尽管生产力持续提升,但企业利润率在1997年末便已见顶。紧张的劳动力市场推动工资上涨,侵蚀了企业利润。 杠杆急剧上升: 投资飙升和盈利下降迫使企业部门的财务状况从盈余转为赤字,企业债务大幅增长,资产负债表健康度恶化。 外部危机助推资本流入和联储降息: 1997-1998年的亚洲金融危机和俄罗斯违约,导致大量资本从新兴市场流入美国。为对冲金融压力,美联储在1998年末降息75个基点,为股市火上浇油。 信用与波动率市场发出警告: 从1998年中期开始,即便在股市加速上涨的同时,信用利差与纳斯达克波动率同步走高,反映出其他资产市场已
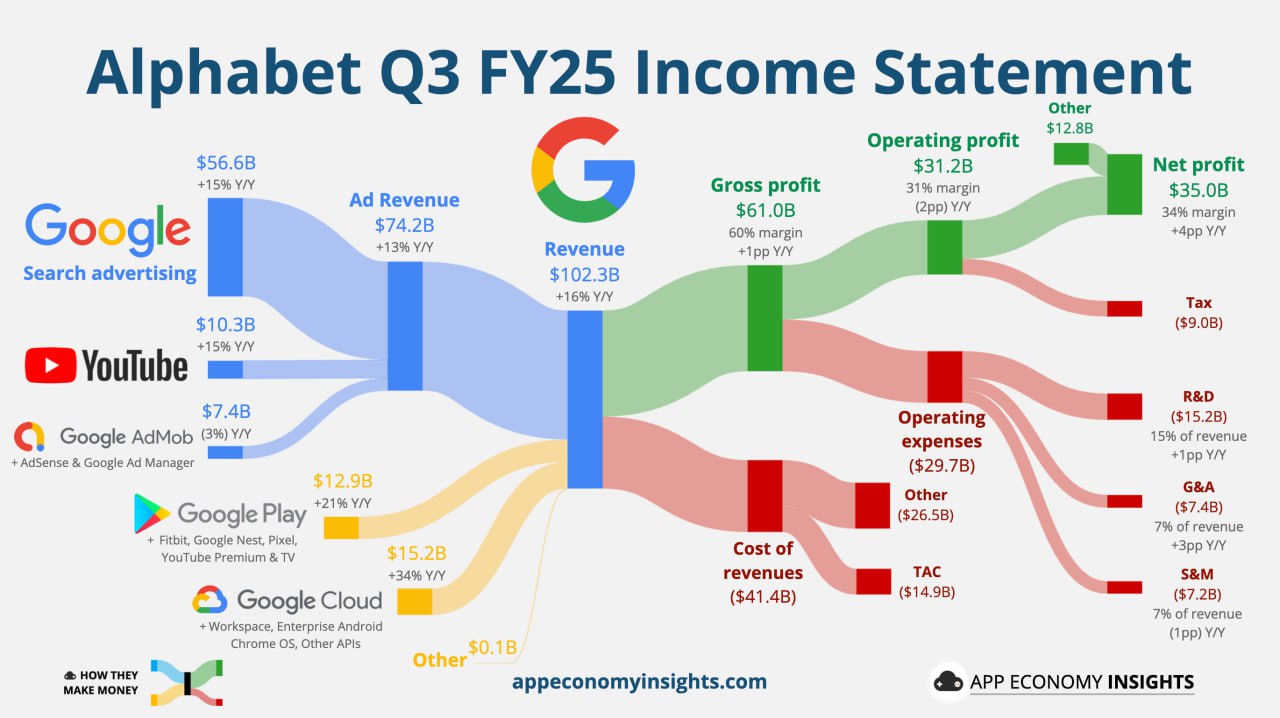
10月29日,#Meta 发布第三季度财报,营收512.4亿美元同比增长26%, 但净利润从去年同期的156.9亿美元暴跌至27.1亿美元,跌幅达83%。 这一戏剧性下滑的罪魁祸首是美国税改法案《 #大漂亮法案 》带来的159.3亿美元一次性非现金税收支出,将有效税率从去年同期的12%推高至87%。 扣除税费后EPS为7.25美元,实际表现超预期; 35.4亿日活跃用户同比增长8%,显示用户基础仍在扩张。 此外第三季度单季资本支出就达193.7亿美元,全年指引从此前的660-720亿美元上调至700-720亿美元。 —————— #谷歌 母公司Alphabet Q3财报 营收1023.5亿美元,同比增长13%; 净利润跃升41%,达到285亿美元; 每股收益2.87美元,高于华尔街预估的2.26美元。 今年资本支出将达910亿美元至930亿美元,高于此前预计的850亿美元和市场预期为806
“Mag 7”内部分化明显,苹果、特斯拉前景不明,而英伟达、微软等仍被看好。随着AI投资主题扩展,甲骨文、博通、Palantir等新兴AI受益股表现突出,甲骨文涨超75%,Palantir涨135%。 华尔街提出“Big Six”、“Elite 8”、“Magnificent 10”等新组合概念。#M7
美银分析显示,“美股七姐妹”估值泡沫尚未触顶。该组合自2023年3月以来累计涨幅达223%,低于历史泡沫244%的平均涨幅。目前其追踪市盈率为39倍,也远低于历史峰值58倍。 #M7