经济信息联播
目前仅12%的 #SP500 成分股公司处于开放回购窗口,但到本周末将有另外22%的公司退出静默期。今年10月以来,企业回购活动较年初至今日均水平低约40%,压抑已久的企业购买力正面临集中释放的时间窗口。 2026年迄今企业回购授权规模已达创纪录的1.305万亿美元,远超2025年的1.151万亿美元及历史前期峰值。与此同时,市场新增股票供给相当有限,供需格局明显向回购买盘倾斜。
目前仅12%的 #SP500 成分股公司处于开放回购窗口,但到本周末将有另外22%的公司退出静默期。今年10月以来,企业回购活动较年初至今日均水平低约40%,压抑已久的企业购买力正面临集中释放的时间窗口。 2026年迄今企业回购授权规模已达创纪录的1.305万亿美元,远超2025年的1.151万亿美元及历史前期峰值。与此同时,市场新增股票供给相当有限,供需格局明显向回购买盘倾斜。
野村证券跨资产策略师Charlie McElligott在10月8日的报告中警告,标普500指数近两个月几乎原地踏步,但85%的成分股已陷入技术性调整,指数的"平静"不过是极度集中的市场结构所制造的幻觉。 McElligott指出,仅十只股票就贡献了标普500 自3月30日以来23%涨幅的70%,其中英伟达一家独占13%。与此同时,欧洲柴油短缺正通过利率波动率传导至整个市场,构成随时可能引爆的“导火索”。 从更宏观的视角看,成分股的损伤触目惊心: 85%的标普500成分股较历史高点回撤超过10% 59%回撤超过20% 41%回撤超过30% 26%回撤超过40% 17%回撤超过50% #SP500
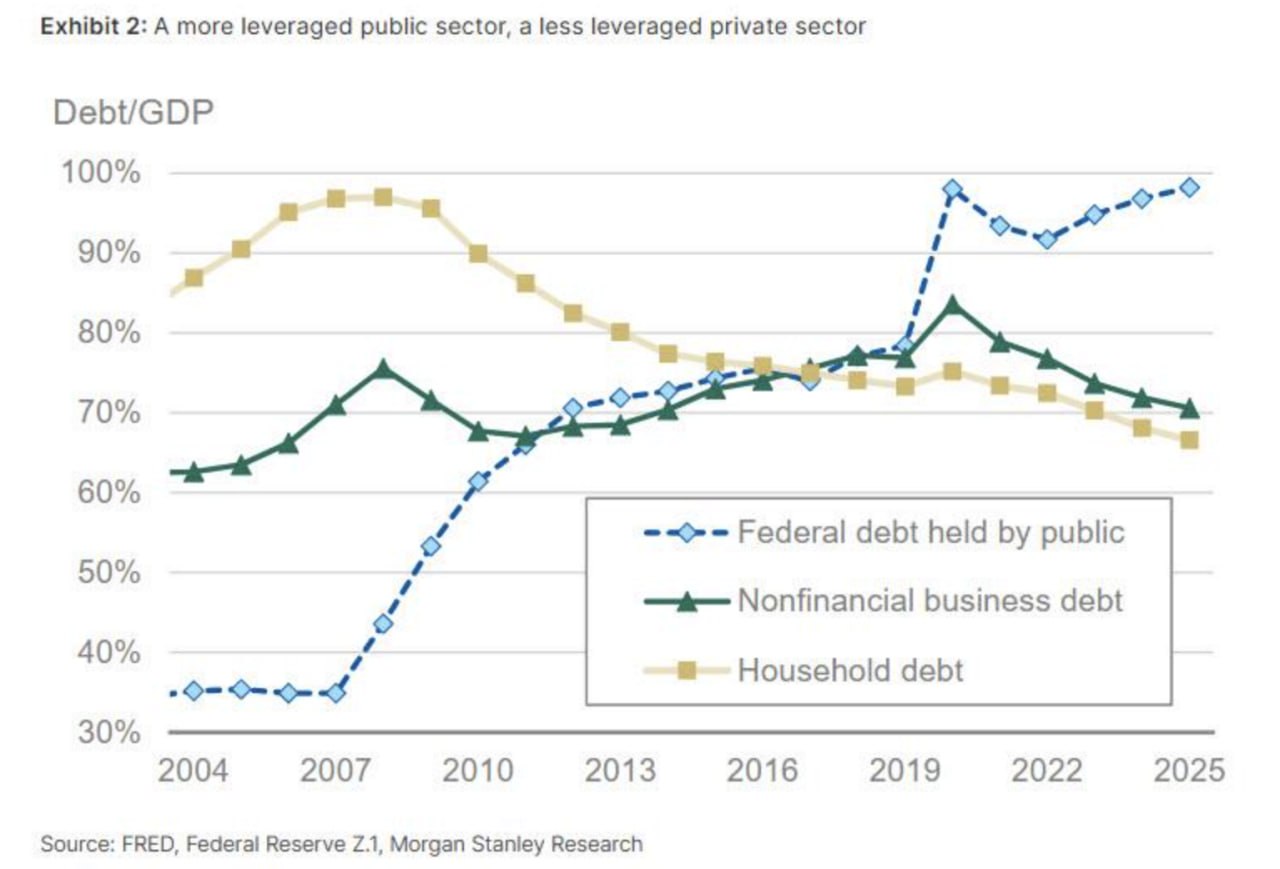
摩根士丹利全球固定收益研究主管Andrew Sheets在最新报告中给出明确判断:高企的政府债务将对经济活动形成一定制约,但不足以引发系统性崩溃——企业和家庭资产负债表的持续改善,构成了抵御冲击的关键缓冲。 美国企业债务占GDP比率过去十年基本持平,且较新冠疫情前有所下降。超大规模科技企业(hyperscaler)杠杆率偏低,而人工智能投资的高回报率为企业"以高价融资"提供了合理支撑。报告预计,收益率上行不会阻断这一融资浪潮,信用利差仅会出现温和扩大。 美国家庭债务占GDP比率目前约为67%,低于2000年的约70%,也比2019年的74%下降了约6个百分点。 更重要的是,这一数字可能还高估了实际压力。Sheets强调,家庭债务中相当大比例为历史低利率时期锁定的抵押贷款,而家庭资产端的价值已大幅提升。这在一定程度上解释了为何消费支出在高利率和能源价格上涨的双重压力下依然保持韧性。 #SP5
#SP500 标普500看涨期权成交量周二突破400万张,创历史新高,看涨/看跌比率触及近15年第三高。 FOMO情绪主导市场,一笔4000万美元的激进押注隔日浮盈逾2300万美元。
据高盛数据,标普500指数第二季度每股收益(EPS)同比增速追踪值高达45%,远超季初22%的市场一致预期。 即便剔除Alphabet和亚马逊合计约1510亿美元股权投资相关"其他收入"等非经常性项目,标普500 EPS增速仍达26%,不仅较第一季度加速,更是2021年以来最快增速。 相对于其他主要市场,#美股 估值目前处于相对"便宜"的水平。#SP500

尽管企业盈利表现亮眼,#SP500 标普500指数自5月初以来却几乎原地踏步。历史数据显示,美国 #中期选举 前一年,标普500往往表现低迷,夏季尤其容易出现回调。不过,选举结束后数月内市场通常重拾升势。
标普500指数今年累计上涨9.3%,但从美元规模来看,空头仓位最集中的标的包括"科技七巨头"及美光科技和博通等芯片股。 数据还显示,在按流通股比例计算的高度做空标的中,SpaceX尤为突出——在上周五股价大跌之前,针对该公司的空头押注规模达250亿美元,占其流通股的近29%,今年以来空头的账面利润已累计约48亿美元,涨幅近28%。#SP500 #M7 #SPCX
#SP500 7533.77,恐惧与贪婪指数 41.83

美银美林技术策略团队最新分析显示,美元指数(#DXY )12月19日出现第39次黄金交叉信号,这一技术指标历史上往往预示着美元走强。 根据历史数据,美元指数在金叉后20-60个交易日内上涨概率达68-79%,平均涨幅约1.22%。 #SP500 标普500指数在金叉后初期表现参差不齐,但35个交易日后通常转强。 #能源 原油在该信号出现后35个交易日内上涨概率达100%。 #黄金 和10年期 #美债 收益率的走势相对中性,上涨/下跌 概率约为50%。
