经济信息联播
中际旭创跌超9%,失守500元关口。光库科技、联特科技、源杰科技、天孚通信均跌超8%。#MRVL #LITE
中际旭创跌超9%,失守500元关口。光库科技、联特科技、源杰科技、天孚通信均跌超8%。#MRVL #LITE
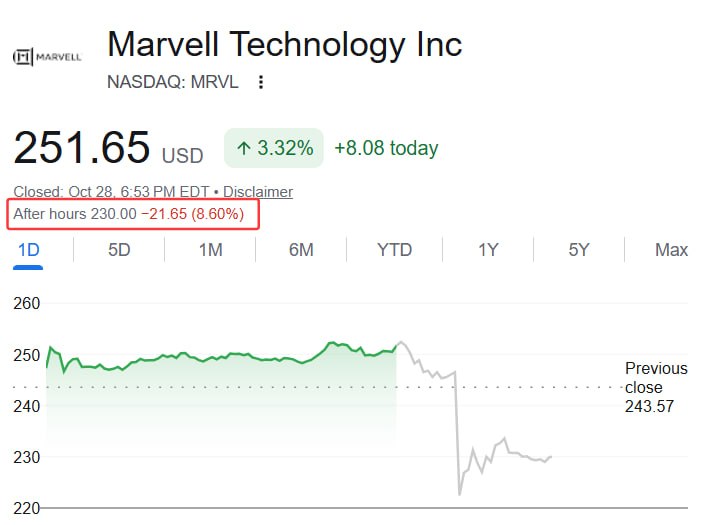
Marvell以1150亿美元全股票交易收购Lumentum。双方11月2日签署最终协议,Lumentum股东每股换4.5股Marvell普通股,交易隐含企业价值约1150亿美元,按10月28日收盘价计算溢价约23.9%。 交易完成后Marvell股东持有合并公司约67%、Lumentum股东持有约33%,Marvell首席执行官Matt Murphy继续领导合并后公司,交易预计2028年上半年完成。#MRVL #LITE
半导体行业播客Semi Doped邀请市场研究机构Cignal AI的两位分析师Andrew Schmitt和Scott Wilkinson讨论 #MRVL 收购 #LITE 交易。两人的判断是,Marvell希望通过垂直整合,把DSP、激光器和光学组件结合起来,形成更完整的产品体系。 一、从DSP到激光器、光模块:Marvell想打通整条链 过去,芯片公司的毛利率可能达到50%,光学组件厂商却只有25%至30%。芯片公司自然不愿意收购一家毛利率更低的企业,担心拉低自身利润率。 但他表示,如今光学组件行业的毛利率已经从约25%上升至接近50%。Lumentum在200G EML、光电路交换机(OCS)和高功率激光器等产品上拥有稀缺技术,议价能力也明显增强。投资者过去过于看重毛利率百分比,忽视了企业能够创造的毛利额。 二、光通信的“赢家通吃”:先发优势不如百万级交付 每当行业推出一项新标准,
#MRVL 迈威尔科技(Marvell Technology)正就收购数据中心光学器件制造商 #LITE Lumentum进行深入谈判,有望达成AI硬件供应链领域的一笔大型并购交易。
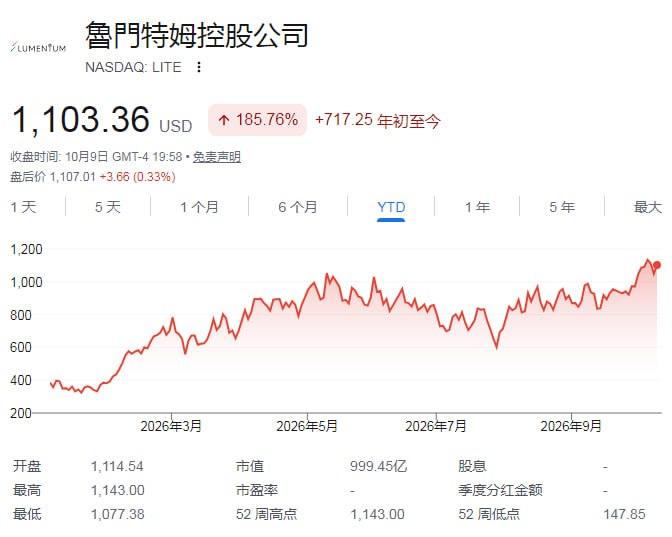
Lumentum CEO:公司光学器件售罄至2029年,部分产品需求缺口达70%。这番言论凸显,AI数据中心对光互联的需求旺盛造成巨大的产能缺口。#LITE
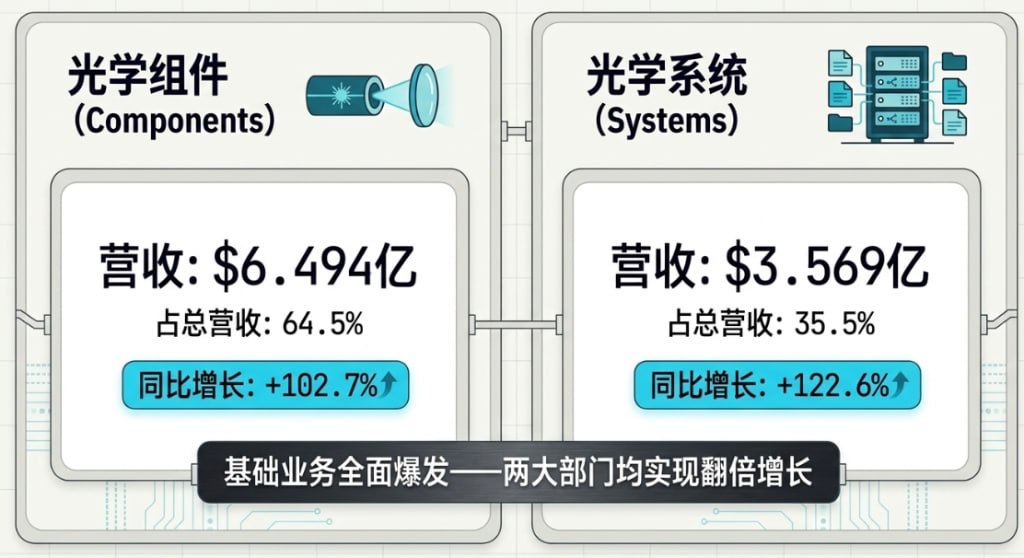
Lumentum公布,截至2026年6月27日的公司第四财季,净营收同比增长逾一倍至10.1亿美元,较分析师预期高约2%; 非GAAP口径下调整后每股收益(EPS)同比大增267%至3.23美元,较分析师预期高近9%。 Lumentum本财季的指引明显强于预期。公司预计第一财季营收12.3亿至12.8亿美元,指引区间中值较市场预期高逾8%; 调整后EPS预计4.05至4.35美元,指引中值较市场预期高逾16%; 非GAAP经营利润率预计39.5%至40.5%。 这意味着公司不仅收入继续加速,利润率也有望迈向40%附近。#LITE 站在光里
据报道,AMD正加速采购CW激光器以摆脱英伟达生态依赖。 机构预测 #CPO /NPO市场将从2025年约1亿美元飙升至2030年逾390亿美元,而所有硅光子解决方案,包括CPO和NPO架构,均需要外部CW激光器作为光源支撑。 目前全球CW激光器市场高度集中,#LITE Lumentum产能已排期至2028年,供应极度紧张。
摩根大通:在CPO方面,市场叙事已经历从熊到中性再到看多的完整轮转。早期市场担忧CPO的普及会压缩收发器收入,但这一逻辑已被事实证伪——CPO带来的增量营收机会对相关公司的增长预期形成叠加而非替代。 行业分析机构预测,#CPO 市场规模将从2027年的不足5亿美元,增长至2030年的约100亿美元,其中规模扩展(scale-up)应用场景而非规模延伸(scale-out)是主要增长引擎。 投资者的关注点也随之转移:在确认光学公司整体受益于CPO之后,下一阶段的核心问题在于CPO赢家与输家的分化。摩根大通认为,Coherent #COHR 和Lumentum #LITE 凭借既有订单及英伟达的供应链定向投资,已稳固确立了CPO赢家地位。
英伟达分别向光子技术巨头Lumentum #LITE 和Coherent各注资20亿美元,并锁定多十亿美元采购承诺及未来产能权益。此举剑指共封装光学(#CPO )核心供应链,旨在为下一代“吉瓦级AI工厂”筑牢光互联底座。