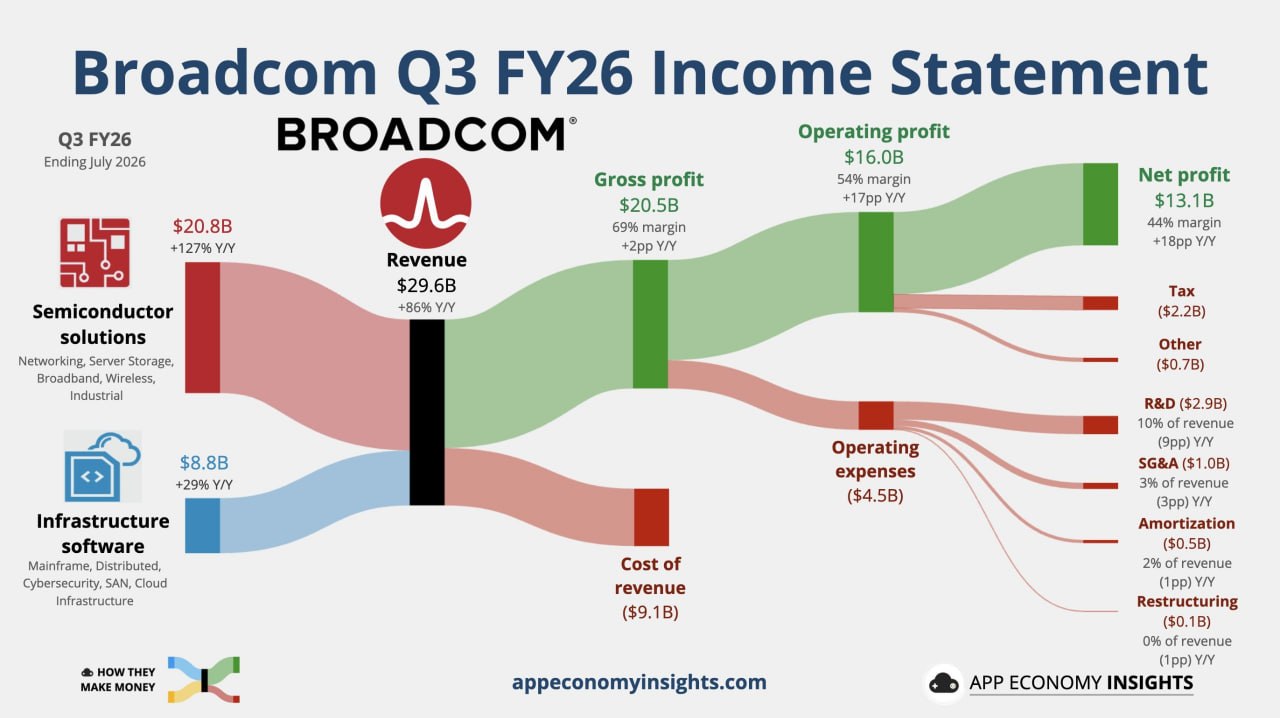
#博通 公布,截至2026年8月2日的公司2026财年第三财季,净营收同比增长86%至295.91亿美元,继续创单季营收新高,略高于市场预期的约294.5亿美元,刷新前一季所创的九年多来最高单季增速; 调整后每股收益(EPS)同比增长96%至3.32美元,较市场预期高将近3%。 AI仍是最核心的增长引擎。 第三财季,博通的AI半导体收入同比增长两倍多,达到167亿美元,环比增长54%,高于分析师预期的159.3亿美元。 分业务看, —半导体解决方案收入208.39亿美元,同比增长127%,高于市场预期的205.1亿美元; —基础设施软件收入87.52亿美元,同比增长29%。 CEO陈福阳表示,定制AI加速器和网络产品需求“继续非常强劲”,并预计第四财季AI半导体收入将进一步加速至217亿美元,同比增长236%。 - 博通电话会:AI业务营收指引从560亿美元上调至580亿美元 #ASIC
#其他 #价格 #博通 #ASIC #TPU
#迈威尔科技 于7月29日与谷歌签订具有约束力的协议,合作开发定制半导体产品,并于8月18日向谷歌发行认股权证,授予其以每股206.58美元的价格购买至多5897万股股份的权利。#ASIC
#其他 #ASIC #迈威尔科技
Meta推出旗舰模型Muse Spark 1.1,其在Agent能力、编程和多模态等多个测试项目中,成绩已经超过Google的Gemini模型。 扎克伯格透露,Meta API的定价约为OpenAI和Anthropic同类顶级模型官方价格的四分之一。 Meta计划最快2026年9月量产自研AI芯片“Iris”,属MTIA第四代产品,由博通支持、台积电代工,旨在降低对英伟达等外部供应商的依赖并节省成本。芯片仅六周完成关键测试,进展迅速。 #Meta 目标到2027年将数据中心算力翻倍至14GW,并保持约每六个月推出一代新芯片的迭代节奏。#AIDC #ASIC
#科技工具 #新闻资讯 #Meta #AIDC #ASIC
#AWS 已通知相关供应商,将第三季度ASIC服务器出货量较原计划上调20%至30%,显示其对Trainium 3芯片的市场前景持高度乐观态度。 搭载Trainium 3芯片的服务器主板级组件已于5月开始出货,目前处于逐月爬坡阶段。 多名供应链人士指出,Anthropic是此次AWS加速拉货的重要驱动力之一——这家AI公司已表示以10倍增长为基准规划的算力仍不敷使用,需尽快补足缺口。 DIGITIMES Research分析预测,2026年高阶AI服务器芯片中,GPU服务器出货量年增幅约为43.8%,#ASIC 服务器出货量年增幅将更为显著,预计达到64.2%。随着AWS Trainium与谷歌TPU服务器均于2026年下半年进入放量阶段,整体ASIC服务器市场有望迎来加速扩张。
#科技工具 #新闻资讯 #AWS #ASIC
#ASIC 业务的背后,还有一个藏在背后的“网络能力护城河”,其实这才是公司能在ASIC市场中“脱颖而出”的主要原因。 英伟达凭借其专有的InfiniBand技术(低延迟、无损网络)几乎垄断了高端GPU集群。但随着集群规模扩大,各大云厂商为了摆脱“单一供应商锁定”,开始疯狂拥抱由博通主导的UEC(超级以太网联盟)。 博通的核心战略,就是通过极致的芯片性能,证明开源、标准化的以太网不仅成本更低,在超大规模集群下比InfiniBand更具弹性和扩展性。 当前博通网络业务的产品线,主要有“交换+路由+光互连”三块,已经覆盖了Scale-Out、Scale-up和Scale-Across三部分。#AIDC
#科技工具 #AIDC #ASIC
在AI时代,云巨头们面临着从“寡头垄断”向“大宗商品化”的滑坡。因为必须采购英伟达的GPU,高达75%的毛利被英伟达拿走了,云厂商的AI业务毛利从传统的50-70%骤降至20-35%,甚至更像是一个收过路费的“公用事业公司”。 如何回到高毛利时代?自研 #ASIC 是唯一的解药。 谷歌通过掌控TPU的全栈设计(自己做前端RTL设计,Broadcom只负责后端物理实现),成功绕开了“英伟达税”。与此同时,Broadcom的毛利远低于英伟达,这让 #谷歌 能够将算力成本压到极致。
#其他 #谷歌 #ASIC