经济信息联播
美国劳工统计局周五公布数据显示,10月 #非农 就业人数增加16.5万,是2026年第三高读数,不仅远超华尔街65,000人的预期中值,更超出所有机构预测区间上限,构成约5个标准差的超强偏差。 与此同时,#失业率 意外从4.2%回落至4.1%,平均时薪同比增速也加速至3.1%。 利率掉期市场显示,交易员目前押注12月会议 #加息 概率升至70%,并预计2027年9月前美联储将至少再累计加息40个基点。
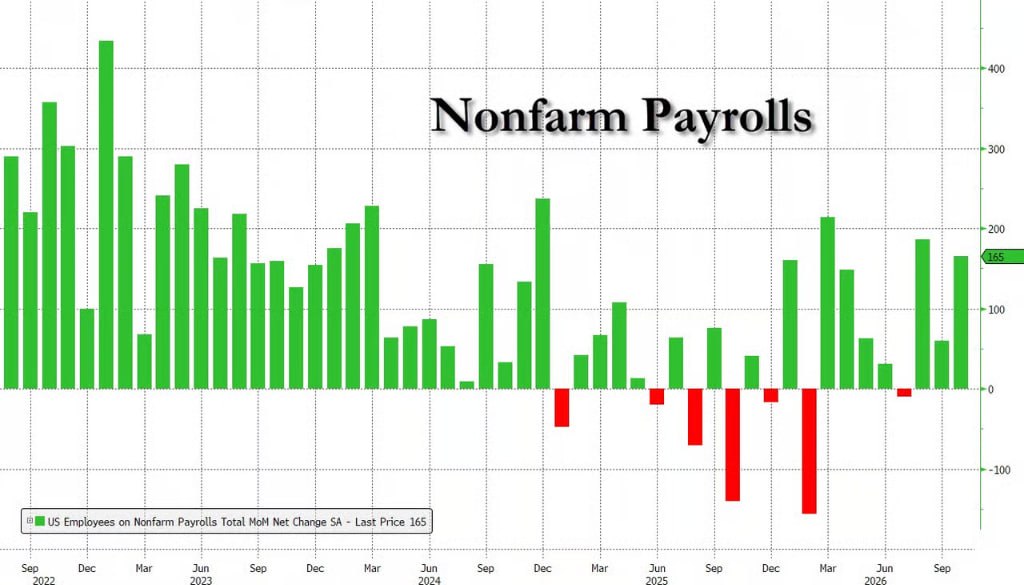
美国劳工统计局周五公布数据显示,10月 #非农 就业人数增加16.5万,是2026年第三高读数,不仅远超华尔街65,000人的预期中值,更超出所有机构预测区间上限,构成约5个标准差的超强偏差。 与此同时,#失业率 意外从4.2%回落至4.1%,平均时薪同比增速也加速至3.1%。 利率掉期市场显示,交易员目前押注12月会议 #加息 概率升至70%,并预计2027年9月前美联储将至少再累计加息40个基点。
英国央行11月5日将基准利率上调25个基点至4%,符合市场预期,但投票结果较市场预计的7比2更为鹰派,仅Catherine Mann持异议并主张一次性加息50个基点。 央行将明年年中CPI预测上调至约5%,较9月时对能源冲击传导的判断明显转鹰。行长贝利称除非伊朗战争结束,这轮加息不会到头,交易员对12月再加息的押注升至约50%。#BoE #加息
12:30 澳洲联储 #加息 25个基点至4.85%,符合预期。
新西兰联储以4-3的投票比例通过维持利率不变的决议。 新西兰联储意外按兵不动,市场之前预期为 #加息 25个基点。纽元兑美元跌超1%。
多位经济学家认为,10月27日至28日的议息会议远比市场定价所呈现的更具悬念。前美国银行证券首席经济学家Ethan Harris直言,这是一个“五五开”的判断。 美联储委员会整体偏鸽,可能对快速连续加息存在抵触——但通胀数据的持续超预期,正在压缩这种犹豫的空间。市场以17%的概率定价10月加息,或许正在低估这场政策博弈的真实烈度。#加息
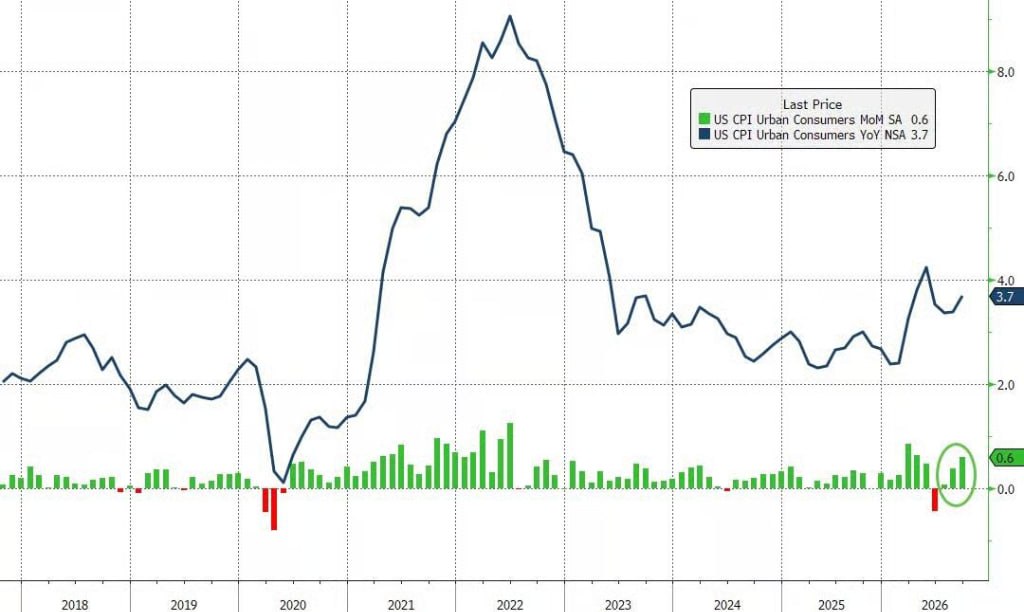
美国劳工统计局周三公布数据显示,9月消费者价格指数(#CPI)同比上涨3.7%,为五个月来最大涨幅,高于市场预期的3.6%,较前值3.4%进一步扩大。 核心CPI同比上涨2.6%,同样超出预期的2.5%,创五个月来最快涨幅,通胀压力的持续性超出市场此前预判。 交易员大幅上调对美联储10月 #加息 的押注,10月加息概率飙升至50%,同时预计到2027年底美联储还将累计再加息三次。
日本央行 #BoJ 将基准利率从1%上调至1.25%,符合预期,为31年高位。 日本央行以7-2的投票比例通过利率决议,审议委员浅田统一郎和佐藤绫野投下反对票。 日本央行:将根据经济和物价状况继续 #加息 。物价趋势存在偏离并高于目标的风险。 日本的金融状况一直处于宽松状态,金融状况将继续保持宽松。
#美联储 9月16日宣布 #加息 25个基点,将联邦基金利率目标区间上调至3.75%—4.00%,获12票全票通过,为2023年7月以来首次加息。 声明称加息有助于通胀更及时回到目标,部分受地缘局势影响不确定性仍较高,新增国内支出保持韧性、资本投资势头稳健的表述。 最新点阵图显示,18名官员中16人预计今年至少还有一次加息、其中4人预计还有两次,8人料明年加息一次;联储同时上调今明两年GDP增速预期、下调失业率预期、上调今年通胀预期。 - 白宫抨击美联储加息决定“相当令人遗憾”,特朗普敦促降息至1%以下:侧重点在于白宫与特朗普的反应,白宫发言人称加息缺乏有说服力的经济依据,但表示特朗普仍相信美联储主席的独立性。
#ECB 欧洲央行 #加息 25个基点至2.50%,为年内第二次加息,欧洲央行将存款便利利率、主要再融资利率、边际贷款利率分别上调25个基点至2.50%、2.65%和2.90%,新利率自9月16日起生效。 声明称,加息的理由是中东冲突持续制造通胀压力,通胀料将在较长时间内显著高于目标水平。拉加德称本次加息是"显而易见的决定",会议完全没有讨论未来的政策路径。 拉加德与鹰派执委的离任传闻升温,政策的连续性面临考验。
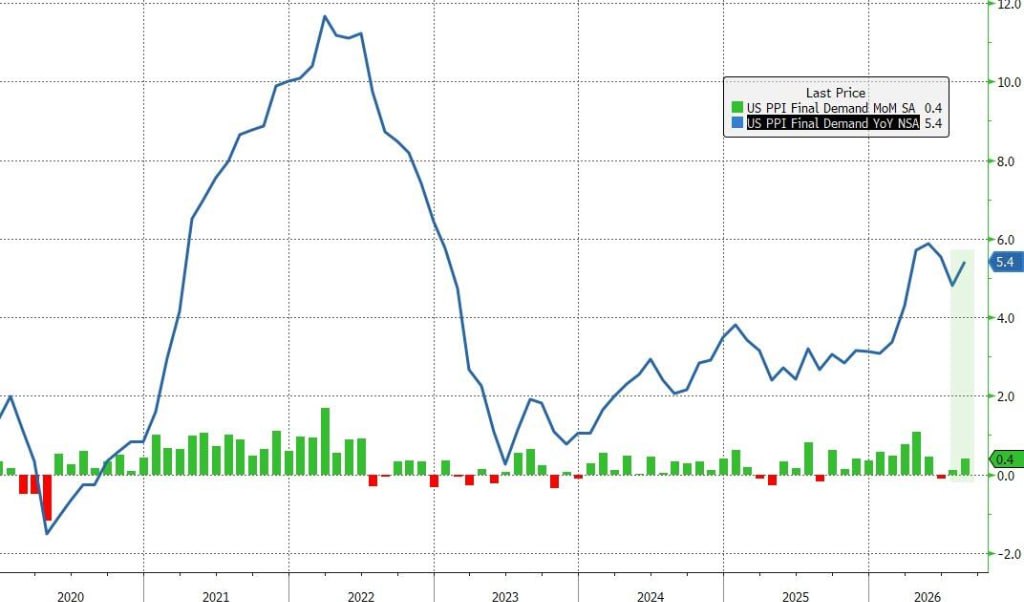
周四,美国劳工统计局数据显示,8月 #PPI 同比上涨5.4%,高于市场预期的5.3%,较前值4.7%明显提速。环比数据方面,PPI月率录得0.4%,与预期一致。 核心PPI与预期持平。 数据公布后,交易员将9月 #加息 的概率提高至70%以上,并已完全计入最迟10月首次加息的预期。交易员对PPI和CPI这两组月度数据进行简单回归分析显示,8月CPI环比涨幅预计为0.4%,较前月有所加快。
日本央行加息预期升温,日媒称其或于下周会议加息25个基点至1.25%,#加息 节奏也可能由半年一次提速至每季度一次。日元贬值、油价上涨推高通胀成为政策转向加速的重要推手,但央行内部对加息路径仍存分歧。 日本7月名义工资同比增长4.7%、实际工资增长2.4%为五年来最高、连续七个月正增长,但家庭消费连续八个月下滑,工资能否有效拉动内需仍是政策路径的最大不确定因素。 美元兑日元跌破155关键支撑位引发止损订单连锁触发,期权做市商被迫抛售美元、加速日元升势。
据MarketWatch分析,在判断一次利率政策调整对市场友好,需要先看是处在利率曲线的上升或下降持续过程中,还是转折点。 另外,利率政策首先是经济政策的双方反馈。 #加息 往往发生在经济尚能承受更高利率的阶段。只要经济增长和企业盈利没有同步明显恶化,加息带来的融资成本上升和估值压力未必足以扭转股市趋势。 #降息 虽然能够降低融资成本、改善流动性,但也往往意味着经济增长已经明显放缓,甚至面临衰退风险。此时,降息带来的估值支撑可能被企业盈利预期恶化所抵消。
长期以来,美债的低收益率部分依赖于来自日本、欧洲等低利率经济体的廉价外资持续流入。然而,随着全球主要央行相继收紧货币政策,这一逻辑正在瓦解。 随着海外收益率上升,美国国债对外国投资者的相对吸引力下降,尤其是在计入货币对冲成本之后,进一步加大了美债的上行压力。 彭博策略师Mark Cranfield指出: "G10固定收益交易员正越来越密切地关注日本国债,澳大利亚债券也越来越多地跟随日债而非美债定价。当前背景极为不利:通胀黏性叠加美国、日本、英国和法国的巨额财政赤字。" 利率互换市场显示,欧洲央行9月10日会议加息已被完全定价,新西兰联储本周加息概率达98%,日本央行9月18日加息概率为92%,10月加息则已被完全定价。 美油7月下旬以来首次涨破90美元,市场预计9月 #加息 概率升至68%,自沃什的杰克逊 · 霍尔讲话后的50%再次加码。
中东冲突推高能源价格,法国8月CPI升至2.7%、为5月以来最高,西班牙4.5%为2023年以来最高。市场已完全定价欧洲央行 #ECB 9月 #加息 25个基点,并预计2027年春季前还有一次加息。
本台複本: https://t.me/HkGreatAwakening/27324 來源: https://t.me/Tier4B_ISO20022/543 🟢 20260823 突發檔案: #傑羅姆鮑威爾 是金融界頭號敵人——聯邦法院出手打擊 #聯儲局 2026年8月22日,一件不可思議的事情剛剛發生,一家聯邦法院剛剛對傑羅姆·鮑威爾和聯儲局重拳出擊,揭露了一場針對美國人民的秘密經濟戰爭, #鮑威爾 長期以來被描繪為一位公正的經濟學家,如今卻暴露出其作為全球主義執行者、在幕後推行貨幣獨裁的真面目,他的頭銜是聯儲局主席,但他的工作是什麼?他是頭號金融敵人。 聯儲局作為一個 #影子政府 已存在了一個多世紀——設定利率,發行基於 #債務 的貨幣,製造繁榮與蕭條,同時凌駕於法律之上,但在鮑威爾的領導下,它變得更加黑暗,它成為了全球主義「 #大重構 」的執行臂膀,它不是在為美國服務,而是在為達沃斯
韩国央行:今天的利率决定(2.75%-3.00%)并非一致通过,7名货币政策委员会委员中有1人投票支持按兵不动。#加息
高盛日本经济学家Tomohiro Ota在8月25日研报中指出,现在预计日本央行 #BoJ 将在9月 #加息 25个基点,此前预期为2027年1月;之后预计在2027年1月和7月分别加息,政策利率最终升至1.75%。 这一调整的核心在于日本央行反应函数变化。过去,日本央行坚持潜在通胀仍略低于2%,并认为政策没有落后于曲线。现在,中长期通胀预期接近2%,日元又逼近此前敏感区间,央行等待更多数据的空间正在缩小。若日元继续走弱,市场可能把按兵不动解读为央行容忍更弱汇率,从而推高通胀预期和加息押注。
媒体解读 波士顿联储主席柯林斯 在官网的发言稿,柯林斯所谓的“温和改善”并非无条件乐观。 如果关税继续推高商品价格,或者霍尔木兹海峡局势再次推高能源价格,那么当前的通胀改善可能受到反向冲击;而如果通胀迟迟不能出现“持续改善”,#加息 就可能重新成为美联储政策讨论的重点。 这一表态与7月PCE数据形成了直接呼应:即便单月通胀增速不算猛烈,只要通胀无法持续向2%靠拢,美联储内部要求进一步收紧政策的声音就不会消失。 市场对沃什周五杰克逊霍尔讲话的关注点,从单纯寻找“加息还是不加息”的答案,进一步转向寻找他的通胀判断、政策反应函数以及9月决策门槛。
尽管市场目前仍在为加息定价,但高盛策略师Dibo持不同看法,认为美联储将按兵不动贯穿整个2026年。 他指出,年初的通胀数据受到油价、世界杯及关税等一次性因素推动,通胀向更广泛领域蔓延的迹象十分有限。#加息
韩国央行高级副行长Ryoo Sangdai表示,核心通胀持续高于2%目标,进一步 #加息 仍在考虑之中。韩国7月CPI同比上涨2.8%,核心CPI升至2.6%。